होम लोन ओवरड्राफ्ट चेकलिस्ट 2026: 8.75% दर पर ब्याज बचत गाइड
SBI Maxgain और बैंक ओवरड्राफ्ट से अतिरिक्त नकदी पार्क कर प्रभावी ब्याज घटाएं। 8.75% दर पर शून्य लॉक-इन और लिक्विडिटी प्रबंधन की पूरी कार्ययोजना।
कार्यकारी सारांश व मुख्य बिंदु (Executive Summary)
भारतीय रिजर्व बैंक (RBI) द्वारा रेपो दर को 6.50% पर स्थिर रखने के बाद बैंकों की EBLR आधारित ब्याज दरें 8.50% से 8.85% के बीच बनी हुई हैं। होम लोन ओवरड्राफ्ट (जैसे SBI Maxgain) उधारकर्ताओं को अपने अधिशेष फंड को चालू/बचत लिंक्ड खाते में रखकर ब्याज देनदारी कम करने की सुविधा देता है, जिसमें बिना किसी प्रीपेमेंट लॉक-इन के नकदी कभी भी निकाली जा सकती है।
- ओवरड्राफ्ट खाते में सरप्लस फंड जमा करने पर लोन आउटस्टैंडिंग बैलेंस उसी अनुपात में घटता है, जिससे दैनिक ब्याज गणना में भारी कटौती होती है।
- पारंपरिक प्रीपेमेंट के विपरीत, ओवरड्राफ्ट में पार्क किया गया पैसा आपातकालीन जरूरतों के लिए नेट बैंकिंग या चेक द्वारा तुरंत निकाला जा सकता है।
- अधिकांश बैंक ओवरड्राफ्ट उत्पाद के लिए सामान्य टर्म होम लोन की तुलना में 0.25% से 0.35% (25-35 bps) का अतिरिक्त ब्याज स्प्रेड लेते हैं।
- सिबिल (CIBIL) स्कोर 750+ वाले वेतनभोगी और पेशेवर ग्राहक न्यूनतम रिस्क स्प्रेड पर ओवरड्राफ्ट सुविधा का लाभ ले सकते हैं।
बाजार संदर्भ और हालिया घटनाक्रम
भारतीय रिजर्व बैंक (RBI) द्वारा खुदरा ऋणों को एक्सटर्नल बेंचमार्क लेंडिंग रेट (EBLR) से अनिवार्य रूप से जोड़ने के बाद ब्याज दरों में पारदर्शिता बढ़ी है। वर्तमान मौद्रिक परिदृश्य में जब पॉलिसी रेपो दर 6.50% पर बनी हुई है, फ्लोटिंग दर उधारकर्ता अपने नकदी प्रवाह पर बढ़ते वित्तीय भार को प्रबंधित करने के लिए स्मार्ट विकल्पों की तलाश कर रहे हैं।
पारंपरिक होम लोन में अतिरिक्त राशि सीधे मूलधन में जमा करने पर लिक्विडिटी पूरी तरह लॉक हो जाती है। इसके विपरीत, होम लोन ओवरड्राफ्ट संरचना उधारकर्ताओं को तरलता बनाए रखते हुए ब्याज देनदारी शून्य या न्यूनतम स्तर पर लाने का व्यावहारिक वित्तीय साधन प्रदान करती है।
ब्याज दर स्प्रेड चेतावनी व प्रीमियम लागत मूल्यांकन
प्रमुख बैंकों की होम लोन ब्याज दरें (EBLR/RLLR) व ओवरड्राफ्ट संरचना 2026
| ऋणदाता बैंक (Lending Institution) | योजना (Scheme) | ब्याज दर (Interest Rate - EBLR/RLLR) | शर्तें व ओवरड्राफ्ट विशेषताएं (Terms & Features) |
|---|---|---|---|
| State Bank of India (SBI) | SBI Maxgain Home Loan | 8.75% - 9.15% | EBLR आधारित, न्यूनतम ₹20 लाख ऋण सीमा, शून्य प्रीपेमेंट लॉक-इन |
| Punjab National Bank (PNB) | PNB Max-Saver | 8.70% - 9.05% | RLLR लिंक्ड, वेतनभोगी व पेशेवरों के लिए पूर्ण निकासी सुविधा |
| Bank of Baroda | Baroda Home Loan Advantage | 8.65% - 9.00% | BRLLR आधारित, बचत खाते के माध्यम से दैनिक ब्याज कटौती गणना |
| ICICI Bank | ICICI Money Saver | 8.85% - 9.35% | प्राइवेट बैंक ओवरड्राफ्ट, फ्लेक्सी विड्रॉल व उच्च सीमा सुविधा |
स्रोत: 2026 में भारतीय रिजर्व बैंक (RBI) द्वारा विनियमित बैंकों द्वारा प्रकाशित आधिकारिक ब्याज दरें।
मौद्रिक नीति संचरण व ओवरड्राफ्ट खाता यांत्रिकी
होम लोन ओवरड्राफ्ट खाता एक चालू खाते (Current Account) के रूप में संचालित होता है जो आपके स्वीकृत ऋण खाते से सीधे जुड़ा रहता है। जब आप अपने वेतन, व्यावसायिक अधिशेष या आकस्मिक आय को इस खाते में रखते हैं, तो बैंक दैनिक आधार पर आपके कुल बकाया मूलधन में से इस अधिशेष राशि को घटाकर ब्याज की गणना करता है।
उदाहरण के लिए, यदि आपका बकाया लोन ₹50,00,000 है और आपने खाते में ₹10,00,000 अतिरिक्त पार्क किए हैं, तो उस दिन ब्याज केवल ₹40,00,000 पर ही लगाया जाएगा। आप किसी भी समय latest bank interest rates की समीक्षा करके अपने बैंक के वर्तमान स्प्रेड और बेंचमार्क की तुलना कर सकते हैं।
- दैनिक शेष पर ब्याज गणना: ब्याज मासिक आधार के बजाय हर दिन के अंतिम शेष (Day-end Balance) पर आंका जाता है।
- पूर्ण तरलता और शून्य पेनल्टी: आरबीआई के दिशा-निर्देशों के तहत फ्लोटिंग रेट रिटेल लोन पर कोई भी पूर्व-भुगतान जुर्माना नहीं लगाया जाता है।
- टैक्स निहितार्थ: यह ध्यान रखना अनिवार्य है कि ओवरड्राफ्ट खाते में पार्क की गई राशि पर कोई ब्याज आय अर्जित नहीं होती, बल्कि यह लोन ब्याज को कम करती है, जिससे यह पूरी तरह कर-मुक्त बचत बन जाती है।
होम लोन ओवरड्राफ्ट: लाभ और संभावित वित्तीय जोखिमों का विश्लेषण
मुख्य लाभ और तरलता के अवसर
- ✓पार्क की गई अतिरिक्त राशि से प्रभावी ऋण अवधि और कुल देय ब्याज में लाखों रुपये की सीधी बचत।
- ✓बिना किसी बैंक आवेदन या शुल्क के एटीएम कार्ड, चेक या यूपीआई के माध्यम से तत्काल फंड निकासी की पूर्ण स्वतंत्रता।
- ✓बचत बैंक खाते पर 3-4% कर-योग्य ब्याज पाने की तुलना में 8.75% से अधिक प्रभावी कर-मुक्त बचत।
संभावित जोखिम और लागत संबंधी चुनौतियां
- ✕मानक टर्म होम लोन की तुलना में 0.25% से 0.35% तक की अतिरिक्त ब्याज दर प्रीमियम।
- ✕यदि खाताधारक अनुशासित न रहे और पार्क किया गया पैसा बार-बार निकाल ले, तो ब्याज बचत नगण्य हो जाती है।
- ✕आयकर अधिनियम की धारा 24(b) के तहत मिलने वाली ₹2,00,000 तक की ब्याज कटौती सीमा में संभावित कमी।
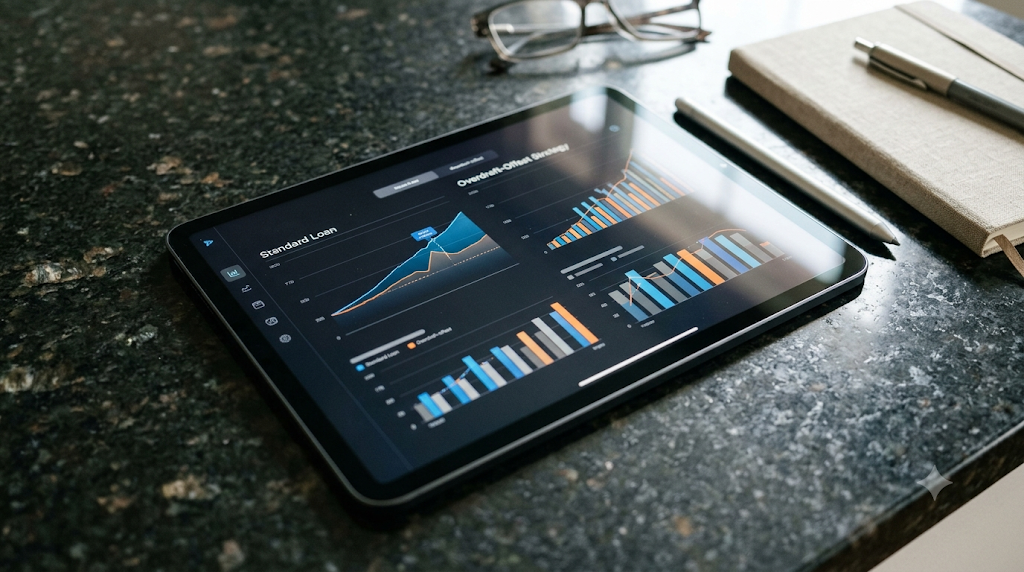
ऋण ईएमआई विश्लेषण व वित्तीय रणनीति (Loan EMI & Action Plan)
व्यावहारिक वित्तीय रणनीति और नकदी प्रवाह योजना को समझने के लिए आइए वास्तविक बाजार दरों पर आधारित परिदृश्य का विश्लेषण करें। पाठक अपनी ऋण पात्रता और पुनर्भुगतान अनुसूची के सटीक मिलान के लिए home loan EMI calculator का उपयोग कर सकते हैं।
1. ऋण परिदृश्य और प्रारंभिक ईएमआई गणना
मान लीजिए कि एक वेतनभोगी पेशेवर ₹50,00,000 (50 लाख रुपये) का 20 वर्ष (240 महीने) की अवधि के लिए होम लोन ओवरड्राफ्ट खाता खोलता है। वर्तमान रेपो-संबद्ध दर 8.75% प्रति वर्ष (मासिक दर r = 8.75 / 12 / 100 = 0.00729167) लागू होती है:
- मासिक ईएमआई सूत्र: EMI = [P × r × (1+r)^n] / [(1+r)^n - 1]
- निर्धारित मासिक ईएमआई: ₹44,186
- पहले महीने का ब्याज: ₹36,458
- पहले महीने का मूलधन: ₹7,728
- 240 महीनों में कुल देय ब्याज (बिना किसी अतिरिक्त जमा के): ₹56,04,529
- कुल भुगतान (मूलधन + ब्याज): ₹1,06,04,529
2. ओवरड्राफ्ट लिक्विडिटी पार्किंग का प्रभाव
यदि उधारकर्ता अपने आपातकालीन फंड और बचत के ₹8,00,000 इस ओवरड्राफ्ट खाते में लगातार पार्क रखता है, तो प्रभावी ब्याज गणना केवल ₹42,00,000 पर होगी। निर्धारित ईएमआई ₹44,186 जारी रहने से मूलधन तेजी से घटेगा, जिससे ऋण अवधि लगभग 6 वर्ष घटकर 14 वर्ष रह जाएगी और शुद्ध ब्याज बचत ₹21,00,000 से अधिक होगी।
3. फ्लोटिंग ब्याज दर संवेदनशीलता और नकदी प्रवाह पर प्रभाव
यदि भविष्य में आरबीआई मौद्रिक सख्ती के तहत रेपो दर बढ़ाता है और लोन दर +0.75% बढ़कर 9.50% हो जाती है:
- नई संशोधित ईएमआई: ₹46,607 (मासिक वृद्धि: ₹2,421)
- कुल अतिरिक्त ब्याज देनदारी (यदि अवधि न बढ़ाई जाए): लगभग ₹5,81,000
- ओवरड्राफ्ट खाते में पार्क फंड इस बढ़ी हुई ब्याज दर के प्रभाव को स्वतः निष्क्रिय (Hedge) करने में सबसे प्रभावी ढाल साबित होता है।
4. एफओआईआर (FOIR) वहनीयता और विवेकपूर्ण सिफारिशें
- FOIR मानक (Fixed Obligation to Income Ratio): बैंकों द्वारा 50% की अधिकतम सीमा निर्धारित की जाती है। ₹44,186 की ईएमआई वहन करने के लिए आवेदक की न्यूनतम सकल मासिक आय कम से कम ₹90,000 से ₹1,00,000 होनी चाहिए।
- आपातकालीन बफर: खाते में कम से कम 6 महीने की ईएमआई के बराबर तरलता बनाए रखें ताकि किसी भी अप्रत्याशित वित्तीय संकट के समय डिफ़ॉल्ट का जोखिम न रहे।
होम लोन ओवरड्राफ्ट खाता संचालन चेकलिस्ट
- क्रेडिट स्कोर सत्यापन: सुनिश्चित करें कि आपका CIBIL स्कोर 750 से ऊपर हो ताकि बैंक आपको न्यूनतम रिस्क प्रीमियम पर ओवरड्राफ्ट सुविधा स्वीकृत करे।
- स्प्रेड तुलना: नियमित टर्म लोन और ओवरड्राफ्ट लोन के बीच ब्याज दर के अंतर (Spread) की जांच करें; यह अंतर 0.35% से अधिक नहीं होना चाहिए।
- सैलरी अकाउंट मैपिंग: अपने मासिक वेतन या व्यावसायिक आवक को सीधे ओवरड्राफ्ट खाते में क्रेडिट करने का निर्देश दें ताकि महीने के पहले पखवाड़े में ब्याज न्यूनतम रहे।
- टैक्स ऑडिट समन्वय: चार्टर्ड अकाउंटेंट से परामर्श करें ताकि होम लोन मूलधन और ब्याज पर धारा 80C व धारा 24(b) के कटौती दावों का सही मिलान हो सके।
विशेष वित्तीय कैलकुलेटर: home loan EMI calculator
Calculate monthly home loan EMI, total interest and amortization schedule
अक्सर पूछे जाने वाले सवाल (FAQs)
क्या होम लोन ओवरड्राफ्ट खाते में जमा अतिरिक्त राशि पर कोई टैक्स कटता है?
नहीं। ओवरड्राफ्ट खाते में जमा की गई अतिरिक्त राशि पर आपको कोई ब्याज आय नहीं मिलती है, बल्कि यह आपके होम लोन के बकाया मूलधन को कम करके आपकी ब्याज देनदारी घटाती है। चूंकि कोई ब्याज आय नहीं होती, इसलिए इस पर कोई टीडीएस (TDS) या आयकर देनदारी नहीं बनती।
क्या आपातकालीन स्थिति में ओवरड्राफ्ट खाते में जमा अतिरिक्त फंड तुरंत निकाला जा सकता है?
हां, बिल्कुल। होम लोन ओवरड्राफ्ट खाते की मुख्य विशेषता यही है कि इसमें पार्क किया गया अधिशेष फंड बिना किसी लॉक-इन के उपलब्ध रहता है। आप इंटरनेट बैंकिंग, डेबिट कार्ड या चेक बुक के माध्यम से अपनी उपलब्ध सीमा (Drawing Power) के भीतर कभी भी धन निकाल सकते हैं।