रुपया ₹84.28 के निचले स्तर पर: तेल आयात और FII निकासी से बढ़ा दबाव
विदेशी संस्थागत निवेशकों (FII) की रिकॉर्ड बिकवाली और कच्चे तेल आयात बिल के बीच रुपया ₹84.28 प्रति डॉलर पर फिसला। जानिए एलआरएस और टीसीएस पर सीधा असर।
विदेशी मुद्रा बाजार व भारतीय रुपया कार्यकारी सारांश (Executive Summary)
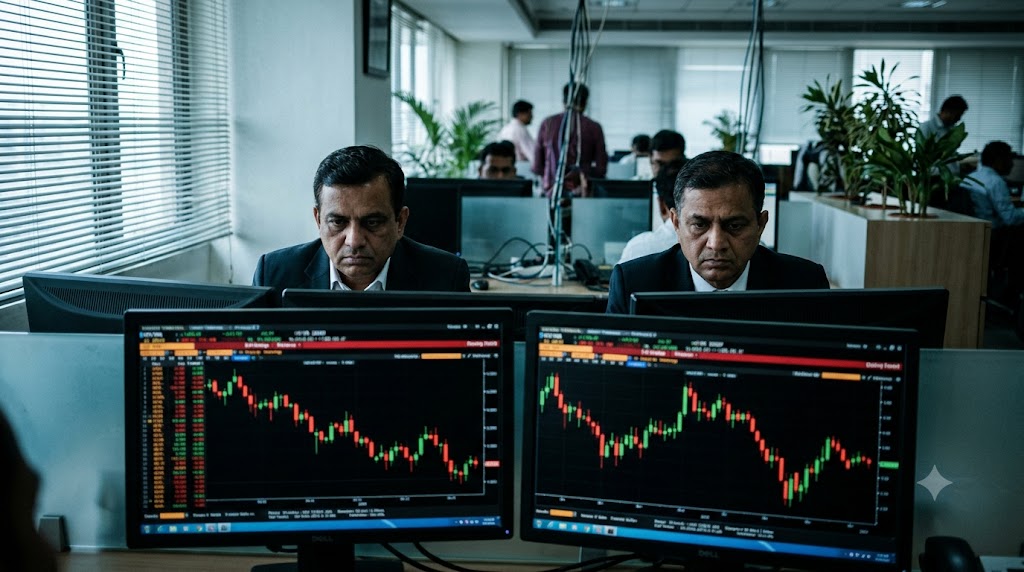
वैश्विक ऊर्जा बाजारों में अस्थिरता और विदेशी संस्थागत निवेशकों (FII) द्वारा घरेलू इक्विटी बाजार से लगातार पूंजी निकासी के कारण भारतीय रुपया अमेरिकी डॉलर के मुकाबले दबाव में आकर ₹84.28 प्रति डॉलर के सर्वकालिक निचले स्तर को छू गया। भारतीय रिजर्व बैंक (RBI) ने मुद्रा बाजार में अत्यधिक अस्थिरता को रोकने के लिए हाजिर व वायदा बाजारों में हस्तक्षेप किया है, जबकि भारत का विदेशी मुद्रा भंडार नवीनतम रिपोर्ट में 719.74 अरब डॉलर दर्ज हुआ है।
- भारतीय रुपया डॉलर के मुकाबले फिसलकर ₹84.28 के ऐतिहासिक निचले स्तर पर पहुंचा।
- अक्टूबर-नवंबर चक्र में विदेशी पोर्टफोलियो निवेशकों (FPI/FII) की $11 अरब से अधिक की रिकॉर्ड बिकवाली ने तरलता पर दबाव डाला।
- भारत की 85% से अधिक कच्चे तेल आयात निर्भरता के कारण बढ़ता आयात बिल चालू खाता घाटे (CAD) पर दबाव बना रहा है।
- आरबीआई द्वारा मुद्रा को सहारा देने के लिए डॉलर की आपूर्ति करने से विदेशी मुद्रा भंडार घटकर $719.74 बिलियन पर आ गया।
मुद्रा विनिमय स्प्रेड और एलआरएस टीसीएस कर नियम चेतावनी
बाजार संदर्भ और रुपये पर गहराता बाहरी दबाव
घरेलू वित्तीय बाजारों में पिछले कुछ सत्रों से विदेशी पोर्टफोलियो निवेशकों की चौतरफा बिकवाली देखने को मिल रही है। कॉरपोरेट आय में सुस्ती और अमेरिकी डॉलर इंडेक्स में मजबूती के चलते एफआईआई फंड्स ने भारतीय शेयर बाजारों से भारी निकासी की है।
इसके साथ ही भू-राजनीतिक तनावों के बीच वैश्विक कच्चे तेल की कीमतों में उछाल ने भारत के व्यापार घाटे को विस्तृत कर दिया है। अपनी पेट्रोलियम खपत का 85 प्रतिशत से अधिक हिस्सा आयात करने वाले भारत के लिए डॉलर की मांग तीव्र हुई है, जिसके परिणामस्वरूप रुपया अंतरराष्ट्रीय विनिमय बाजार में नई निचली सतहों की ओर खिसक गया है।
प्रमुख मैक्रो संकेतक व विदेशी मुद्रा बेंचमार्क
ब्याज दर अंतर, आयात बिल और रुपये की विनिमय दर गतिशीलता
भारतीय रुपये पर बना यह अधोमुखी दबाव मुख्यतः दोहरे मोर्चे—बढ़ता व्यापार अंतर और पूंजी बहिर्वाह—का परिणाम है। जब अमेरिकी ट्रेजरी यील्ड में बढ़त होती है, तब उभरते बाजारों से जोखिम-मुक्त डॉलर संपत्तियों की ओर पूंजी का पलायन तीव्र हो जाता है। वास्तविक समय की सटीक दरों की निगरानी के लिए निवेशक forex currency exchange rates का उपयोग कर सकते हैं।
भारत का मासिक व्यापार घाटा बढ़ने से आयातकों की डॉलर खरीद बढ़ी है, जबकि विदेशी संस्थागत निवेशकों ने घरेलू शेयर बाजार से अकेले पिछले महीने ₹1 लाख करोड़ से अधिक मूल्य के शेयर बेचे हैं। इस भारी असंतुलन को पाटने के लिए केंद्रीय बैंक ने आरक्षित भंडार से डॉलर जारी किए हैं। आप दैनिक मुद्रा परिवर्तनों का आकलन करने हेतु online currency converter के माध्यम से वास्तविक दरों की गणना कर सकते हैं।
विदेशी मुद्रा विनिमय दरें और वाणिज्यिक स्प्रेड 2026
| मुद्रा जोड़ा (Currency Pair) | वर्तमान विनिमय दर | दैनिक बदलाव | मुख्य कारक व आरबीआई संदर्भ |
|---|---|---|---|
| USD/INR (डॉलर/रुपया) | ₹84.28 | +0.15% | कच्चा तेल आयात, डॉलर इंडेक्स व एफआईआई प्रवाह |
| EUR/INR (यूरो/रुपया) | ₹90.64 | +0.22% | यूरोपीय केंद्रीय बैंक (ECB) नीति व व्यापार संतुलन |
| GBP/INR (पाउंड/रुपया) | ₹108.73 | +0.18% | बैंक ऑफ इंग्लैंड नीति व सेवा व्यापार मांग |
| विदेशी मुद्रा भंडार (Forex Reserves) | $719.74 Bn | -$1.20 Bn | आरबीआई आधिकारिक विदेशी मुद्रा भंडार रिपोर्ट |
स्रोत: भारतीय रिजर्व बैंक (RBI) आधिकारिक संदर्भ दरें और विदेशी मुद्रा भंडार रिपोर्ट 2026।
रुपये में कमजोरी बनाम मजबूती के आर्थिक प्रभाव
निर्यातकों और अनिवासी भारतीयों (NRI) के लिए लाभ
- ✓आईटी सेवाओं, फार्मास्यूटिकल्स और कपड़ा निर्यातकों के लिए डॉलर आय का रुपया मूल्य अधिक मिलता है।
- ✓विदेशों में कार्यरत अनिवासी भारतीयों (NRI) द्वारा भारत भेजे जाने वाले रेमिटेंस पर अधिक रुपया प्राप्त होता है।
आयातकों और विदेश यात्रा/शिक्षा पर अतिरिक्त लागत
- ✕कच्चा तेल और इलेक्ट्रॉनिक कलपुर्जे महंगे होने से आयातित मुद्रास्फीति (Imported Inflation) में वृद्धि होती है।
- ✕विदेशों में पढ़ने वाले भारतीय छात्रों की ट्यूशन फीस और जीवन-यापन के खर्चों का रुपया बजट बढ़ जाता है।
विदेशी मुद्रा हेजिंग व विदेशी प्रेषण (LRS) लागत विश्लेषण
सटीक वित्तीय योजना के लिए रुपये में होने वाले अवमूल्यन का प्रत्यक्ष प्रेषण लागत पर प्रभाव समझना अनिवार्य है। विदेशी शिक्षा हेतु भेजी जाने वाली राशि पर विनिमय दर और कर नियमों का संयुक्त प्रभाव पड़ता है।
1. बेसलाइन प्रेषण दायित्व और विनिमय लागत
मान लीजिए एक भारतीय परिवार को अपने बच्चे की विदेशी यूनिवर्सिटी फीस के लिए $25,000 का भुगतान उदारीकृत प्रेषण योजना (LRS) के तहत करना है। वर्तमान स्पॉट दर ₹84.28 प्रति डॉलर है।
- इंटरबैंक स्पॉट दर पर मूल लागत: $25,000 × 84.28 = ₹21,07,000।
- बैंक का खुदरा मुद्रा स्प्रेड (लगभग 1.0% या ₹0.84 प्रति डॉलर): $25,000 × 0.84 = ₹21,000।
- शुद्ध आधारभूत रुपया देयता: ₹21,28,000।
2. विनिमय दर संवेदनशीलता और टीसीएस (TCS) कर प्रभाव
यदि कच्चे तेल और आउटफ्लो के दबाव में रुपया ₹1.50 और टूटकर ₹85.78 (स्प्रेड सहित ₹86.62) पर पहुंच जाता है:
- नई विदेशी मुद्रा लागत: $25,000 × 86.62 = ₹21,65,500।
- केवल विनिमय दर में ₹1.50 की गिरावट से प्रत्यक्ष अतिरिक्त लागत: ₹37,500।
- भारतीय आयकर अधिनियम के अनुसार शिक्षा हेतु वित्तीय संस्थान से ऋण लिए बिना LRS प्रेषण पर 7 लाख रुपये से अधिक की राशि पर 5% टीसीएस लगता है:
- कर योग्य प्रेषण राशि: ₹21,65,500 - ₹7,00,000 = ₹14,65,500।
- देय टीसीएस (TCS @ 5%): 14,65,500 × 0.05 = ₹73,275।
- कुल अग्रिम आउटफ्लो देनदारी: ₹21,65,500 + ₹73,275 = ₹22,38,775।
3. मुद्रा जोखिम न्यूनीकरण और रणनीतिक सुझाव
- विदेशी शिक्षा के लिए फॉरेक्स कार्ड का उपयोग वायर ट्रांसफर की तुलना में विनिमय दर लॉक करने की सुविधा देता है, जिससे आगामी मूल्यह्रास से बचाव होता है।
- बड़े भुगतान दायित्वों के लिए चरणबद्ध डॉलर संचय (Tranche Buying) अपनाएं ताकि औसत विनिमय लागत को अनुकूलित किया जा सके।
विशेष वित्तीय कैलकुलेटर: forex currency exchange rates
Check live USD/INR, EUR/INR and major foreign exchange rates
विदेशी मुद्रा विनिमय और टीसीएस (TCS) नियमों से जुड़े अक्सर पूछे जाने वाले सवाल (FAQs)
रुपये के सर्वकालिक निचले स्तर पर पहुंचने से विदेश में पढ़ने वाले छात्रों पर क्या सीधा प्रभाव पड़ता है?
रुपया कमजोर होने से डॉलर में निर्धारित ट्यूशन फीस और मासिक खर्चों के लिए अधिक भारतीय रुपये चुकाने पड़ते हैं। प्रति डॉलर प्रत्येक ₹1 की गिरावट $25,000 के वार्षिक शुल्क पर सीधे ₹25,000 का अतिरिक्त बोझ डालती है, साथ ही बैंक स्प्रेड और लागू टीसीएस की राशि भी आनुपातिक रूप से बढ़ जाती है।
विदेशी प्रेषण पर काटा गया टीसीएस (TCS) क्या पूरी तरह से डूब जाता है या इसे वापस पाया जा सकता है?
टीसीएस कोई अंतिम कर (Final Tax) नहीं है, बल्कि स्रोत पर अग्रिम कर संग्रह है। प्रेषक अपने वार्षिक आयकर रिटर्न (ITR) दाखिल करते समय अपने कुल आयकर दायित्व के विरुद्ध इस टीसीएस का पूर्ण समायोजन कर सकता है अथवा कर देयता न होने की स्थिति में पूरा रिफंड प्राप्त कर सकता है।